Domain hottie.de kaufen?
Wir ziehen mit dem Projekt
hottie.de um.
Sind Sie am Kauf der Domain
hottie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hottie.de kaufen?
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
Ähnliche Suchbegriffe für Die-gesetzliche-Unfallversicherung
Top-Angebote
Produkte zum Begriff Die-gesetzliche-Unfallversicherung:

-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Wann zahlt die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung zahlt in der Regel nicht, wenn der Unfall vorsätzlich herbeigeführt wurde. Auch bei grober Fahrlässigkeit des Versicherten kann es zu Leistungskürzungen oder -verweigerungen kommen. Zudem sind Unfälle, die aufgrund von Alkohol- oder Drogenkonsum passieren, nicht durch die gesetzliche Unfallversicherung abgedeckt. Ebenso können Unfälle, die außerhalb der versicherten Tätigkeit oder des versicherten Bereichs passieren, nicht von der gesetzlichen Unfallversicherung abgedeckt werden. Es ist daher wichtig, sich über die genauen Bedingungen und Ausschlüsse der gesetzlichen Unfallversicherung zu informieren. **
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Die-gesetzliche-Unfallversicherung:
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
Ähnliche Suchbegriffe für Die-gesetzliche-Unfallversicherung
-
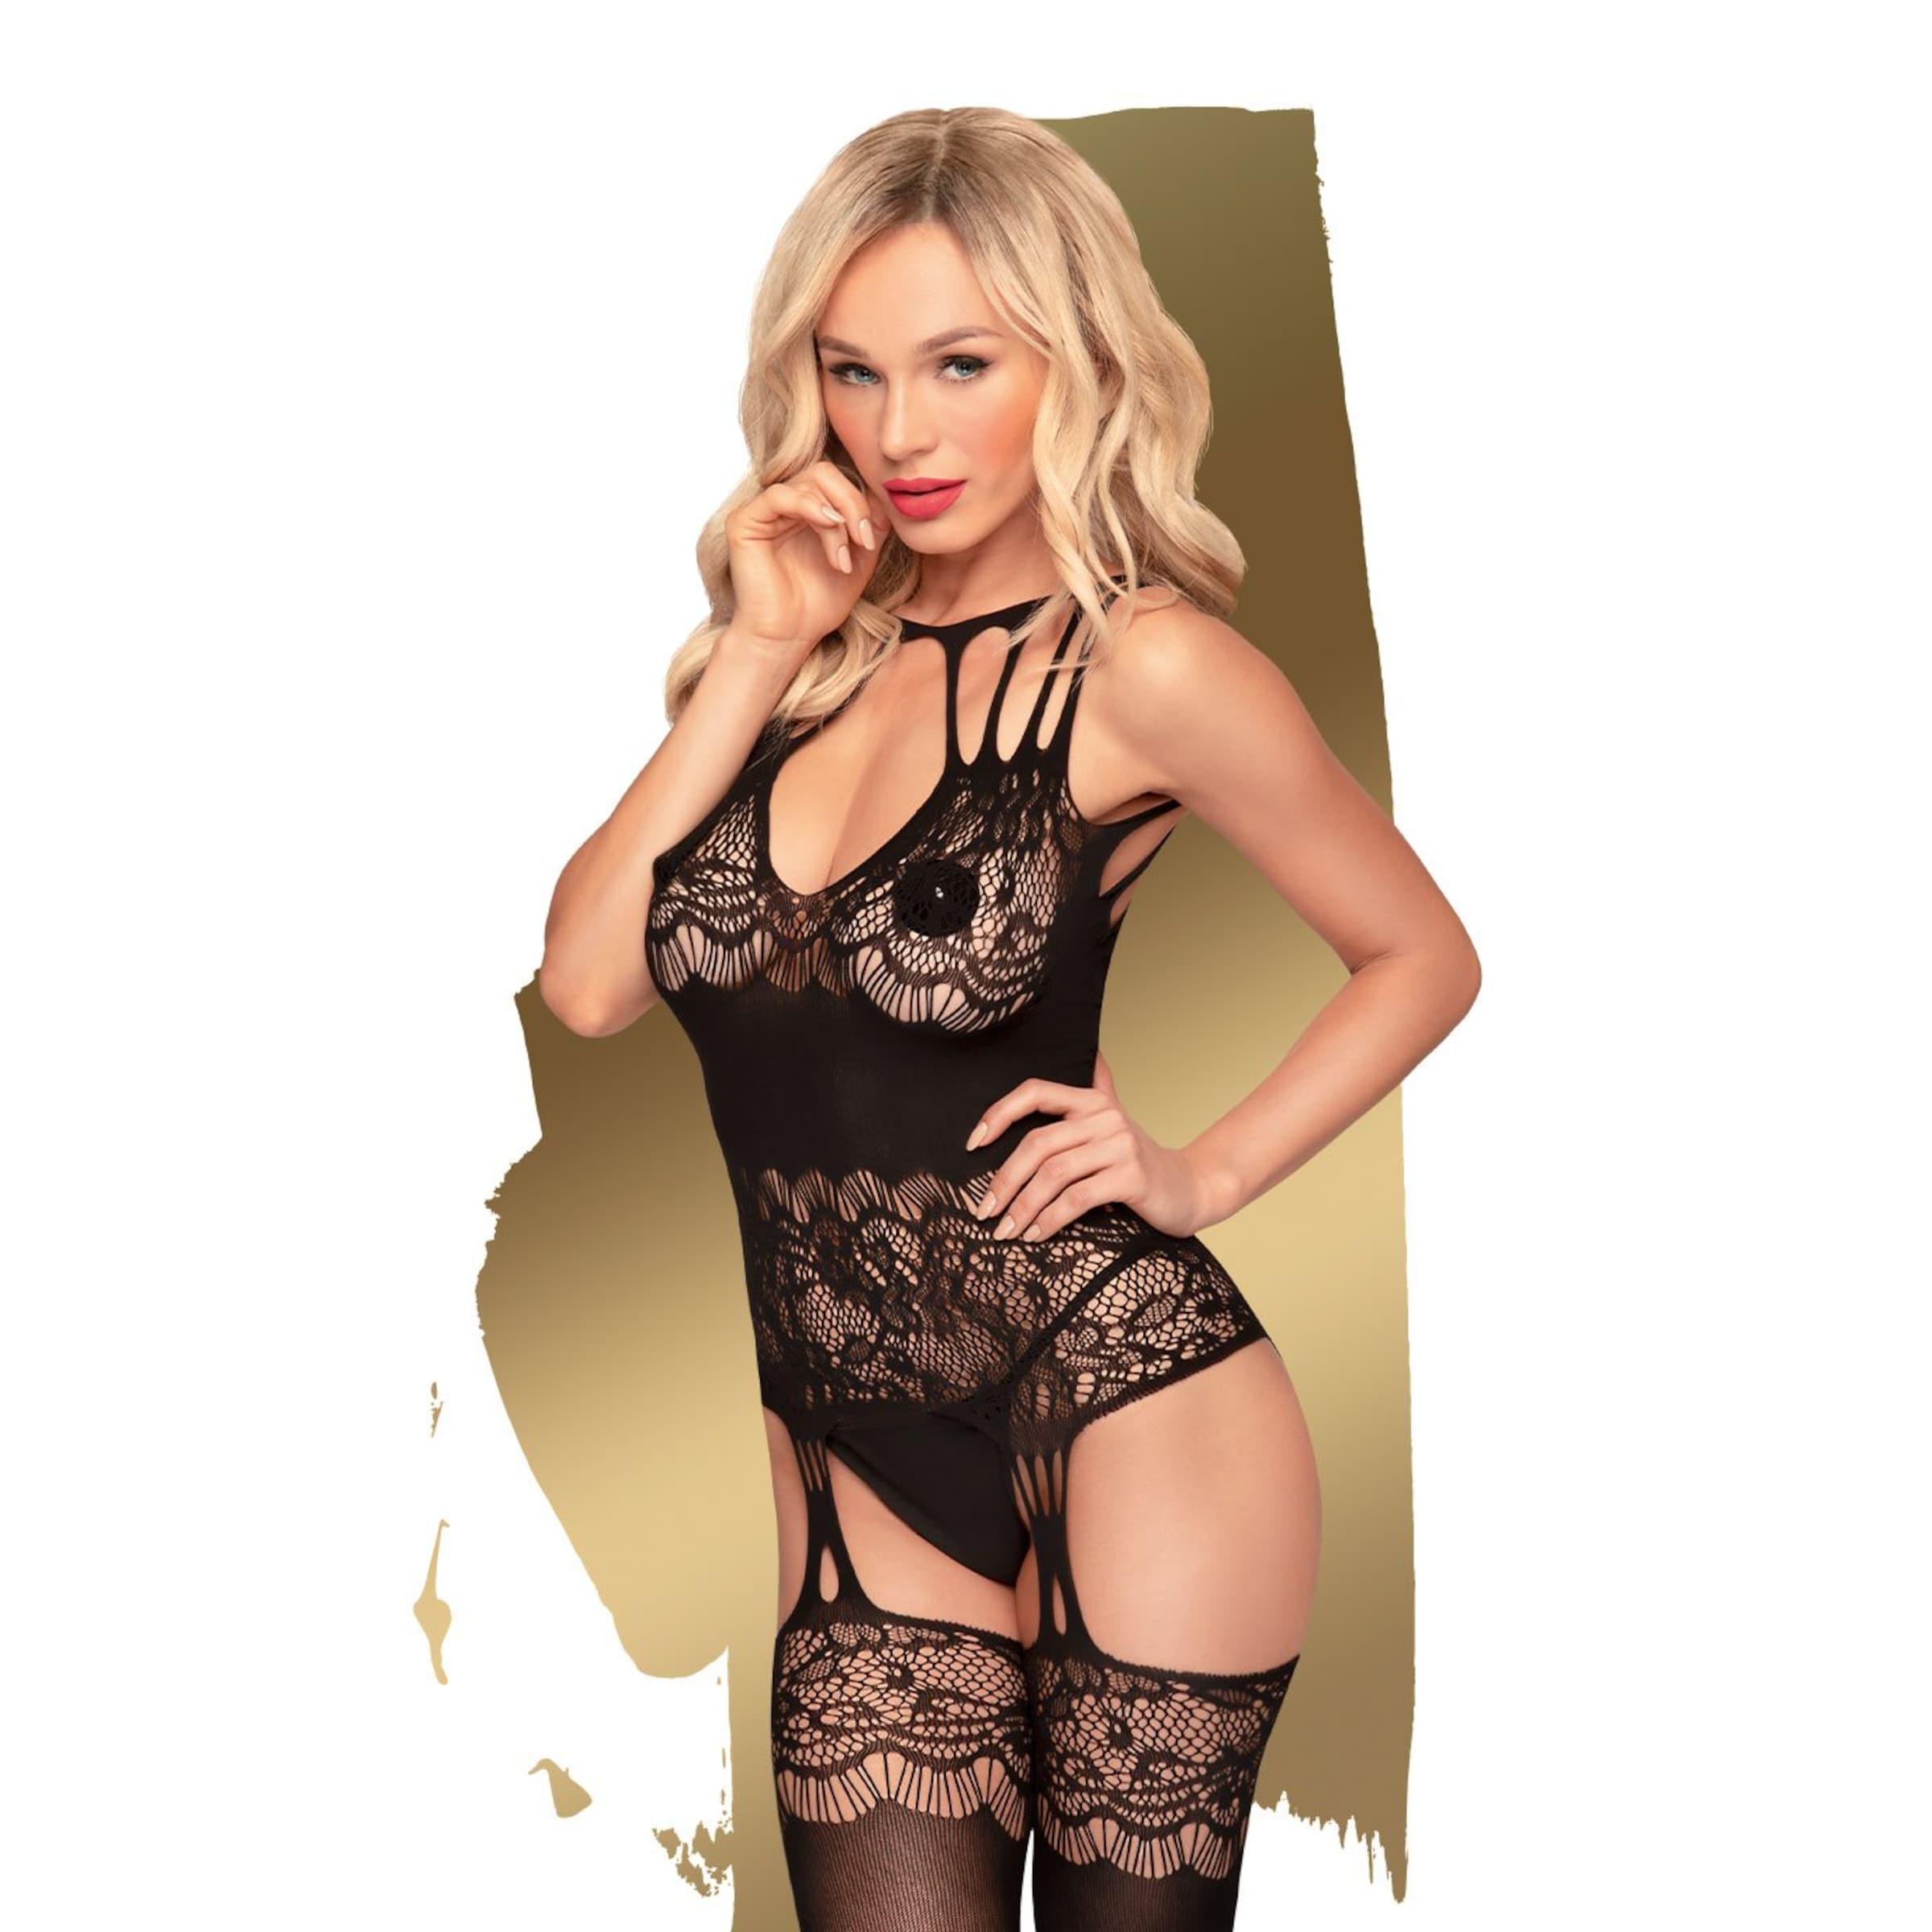
HottieFür Nächte, die Dir und Deinem Liebsten für immer in Erinnerung bleiben werden: In diesem Bodystocking gelingt Dir jede Verführung. Eine Komposition aus feiner Spitze und feinmaschigem Netz umspielt Deine Rundungen und verleiht dem enganliegenden Bodystocking einen eleganten Touch. Deine Beine werden dank der angedeuteten Straps-Strümpfe gekonnt in Szene gesetzt. Der V-Ausschnitt des Bodystockings wird von seitlichen Riemen verziert und macht Dein Dekolleté zum absoluten Blickfang - wer kann da noch widerstehen? Die Marke Penthouse - Ausstrahlung kann man tragen! Die erste Penthouse-Kollektion ist da: Zelebriere Dich & Deine Weiblichkeit mit verführerischen Designs, eleganten Schnitten und luxuriösen Materialien - und das jeden Tag! Egal, ob sexy Minikleid, verspieltes Babydoll oder frecher Bodystocking - mit den Dessous von Penthouse wird jeder Tag besonders. Versprochen! Sei anders, sei selbstbewusst, sei außergewöhnlich - sei ein Penthouse Girl!22,99 €*Versand: 3,97 €Sichere Weiterleitung zum Anbieter
-
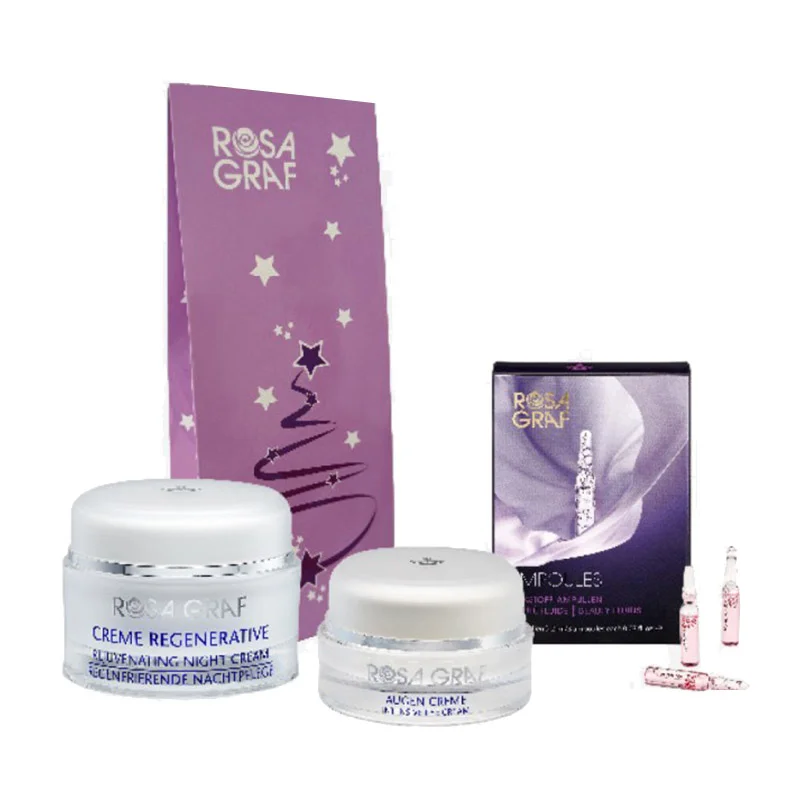
Rosa Graf Schönheit, die unter dem Weihnachtsbaum erstrahlt Set, 1 St. 2597AStrahlen Sie mit der Weihnachtsbeleuchtung um die Wette!Sie sparen 16% gegenüber der UVP der Einzelprodukte!Nur solange der Vorrat reicht!Das Set beinhaltet:1 x Blue Line Crème Regenerative, 50ml1 x Blue Line Augen Crème, 15ml3 x Ampoule Hyaluronic Acid, 2mlVerwöhnen Sie Ihre Haut, oder die Ihrer Liebsten, mit intensiver Pflege, glättender Feuchtigkeit und sichtbar regenerierter Ausstrahlung. Das limitierte Set Schönheit, die unter dem Weihnachtsbaum strahlt von Rosa Graf vereint drei hochwirksame Produkte für anspruchsvolle Haut in der kalten Jahreszeit. Die reichhaltige Nachtpflege Blue Line Creme Regenerative trägt zur Regeneration und Vitalisierung anspruchsvoller Haut bei. Die sanfte Augenpflege mindert Trockenheitsfältchen und stärkt die empfindliche Augenpartie. Intensiv-Feuchtigkeitsbooster erhalten Sie mit den Ampullen. Reine Hyaluronsäure sorgt für sofort prallere Haut. Das Set schenkt Ihnen eine geglättete, gepflegte und rundum geschützte Haut.Hauttyp: Für trockene, reife und anspruchsvolle Haut geeignet. Besonders in der kühlen Jahreszeit geeignet.Ihre Vorteile im Überblick: stärkt die Hautbarriere und fördert die Zellerneuerung Hyaluronsäure sorgt für sichtbar glattere, hydratisierte Haut sanfte Augenpflege, reduziert kleine Linien und schützt vor Austrocknung Ideal für die Winterpflege - Schutz vor Kälte, Trockenheit und Umweltstress perfekt aufeinander abgestimmte ProdukteAnwendung:Blue Line Crème Regenerative: Tragen Sie Creme abends nach dem Reinigen und Tonisieren auf und massieren sie leicht ein.Blue Line Augen Crème: Tragen Sie die Creme morgens und abends vor der Tages- bzw. Nachtpflege auf.Sie können die Augencreme auch als Augenmaske verwenden. Tragen Sie dazu die Pflege einfach etwas dicker als gewohnt auf. Lassen Sie sie einwirken und massieren eventuellen Rest ein.Ampoule Hyaluronic Acid: Die Anwendung unserer Ampoule Hyaluronic Acid Rosa ist einfach und effektiv:1. Reinigen Sie Ihr Gesicht und trocknen Sie es sanft ab.2 . Öffnen Sie eine Ampulle, indem Sie sie vorsichtig am Hals brechen.3. Tragen Sie den Inhalt der Ampulle gleichmäßig auf Gesicht, Hals und Dekolleté auf. Sanft einmassieren, bis das Produkt von Ihrer Haut aufgenommen wurde.4. Verwenden Sie die Ampulle am besten abends, um die Wirkung über Nacht optimal zu nutzen.5. Im Anschluss können Sie Ihre gewohnte Pflegeroutine fortsetzen.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
-
Wann zahlt die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung zahlt in der Regel nicht, wenn der Unfall vorsätzlich herbeigeführt wurde. Auch bei grober Fahrlässigkeit des Versicherten kann es zu Leistungskürzungen oder -verweigerungen kommen. Zudem sind Unfälle, die aufgrund von Alkohol- oder Drogenkonsum passieren, nicht durch die gesetzliche Unfallversicherung abgedeckt. Ebenso können Unfälle, die außerhalb der versicherten Tätigkeit oder des versicherten Bereichs passieren, nicht von der gesetzlichen Unfallversicherung abgedeckt werden. Es ist daher wichtig, sich über die genauen Bedingungen und Ausschlüsse der gesetzlichen Unfallversicherung zu informieren. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.